Kostenersatz fürs Heimladen 2026: Was für Firmenwagen in Österreich gilt
Seit 1. Jänner 2026 ist der Pauschalkostenersatz von 30 Euro pro Monat Geschichte. Wer Mitarbeitenden das Laden des Firmenwagens zu Hause abgabenfrei ersetzen will, muss die geladene Strommenge eindeutig dem Firmenfahrzeug zuordnen können. Was das technisch bedeutet, welcher Betrag 2026 gilt und wie der Prozess in der Praxis sauber läuft.
 Umut KayaCEO
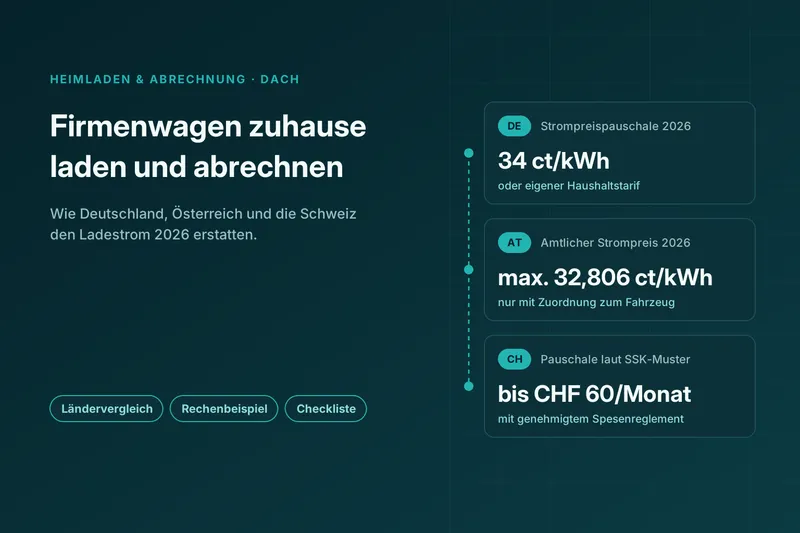
Dieser Beitrag behandelt die Regeln in Österreich. Wie Deutschland und die Schweiz das Heimladen von Dienstwagen regeln, zeigt unser Ratgeber Firmenwagen zuhause laden im Ländervergleich.
Was sich 2026 geändert hat
Bis Ende 2025 gab es eine Übergangslösung: Konnte die Ladeeinrichtung zu Hause die Lademenge nicht dem Firmenfahrzeug zuordnen, durfte der Arbeitgeber trotzdem bis zu 30 Euro pro Kalendermonat abgabenfrei ersetzen. Diese Alternative ist mit 31. Dezember 2025 ausgelaufen.
Seither gilt: Ein abgabenfreier Kostenersatz für das Laden im privaten Bereich ist nur noch möglich, wenn die geladene Strommenge nachweislich dem arbeitgebereigenen Elektrofahrzeug zugeordnet werden kann. Ohne diesen Nachweis ist die Zahlung des Arbeitgebers regulärer Arbeitslohn, mit Lohnsteuer und Sozialversicherung.
Für Fuhrparks mit Heimladern ist das keine Formalie, sondern eine technische Anforderung an die Ladeinfrastruktur.
Der amtliche Strompreis 2026
Das Finanzministerium legt jährlich den maßgeblichen Strompreis fest, bis zu dem der Kostenersatz abgabenfrei bleibt. Für das Kalenderjahr 2026 sind das 32,806 Cent pro kWh (2025: 35,889 Cent) , erstmals ein Rückgang gegenüber dem Vorjahr.
Wichtig für die Praxis:
Der Betrag ist eine Obergrenze, kein Pauschalbetrag. Ohne Nachweis der Lademenge greift er nicht.
Der tatsächliche Strompreis des Mitarbeitenden ist dabei nicht relevant. Liegt der eigene Tarif darunter, bleibt die Differenz trotzdem abgabenfrei.
Wird mehr ersetzt als der amtliche Satz, ist der übersteigende Teil steuer- und beitragspflichtig.
Rechenbeispiel: Ein Außendienstmitarbeiter lädt im Jahr 4.000 kWh zu Hause. Bei 32,806 Cent/kWh ergibt das einen abgabenfreien Kostenersatz von 1.312,24 Euro, vorausgesetzt, diese 4.000 kWh sind dem Firmenfahrzeug nachweislich zuordenbar. Zum Vergleich würde die gleiche Menge an Energie bei einer öffentlichen DC Ladestation etwa 76 Cent/kWh kosten. Ladekosten bei 4000kWh ca. 3.050€.
NeuraCharge Kalkulator
Warum ein Zähler allein nicht ausreicht
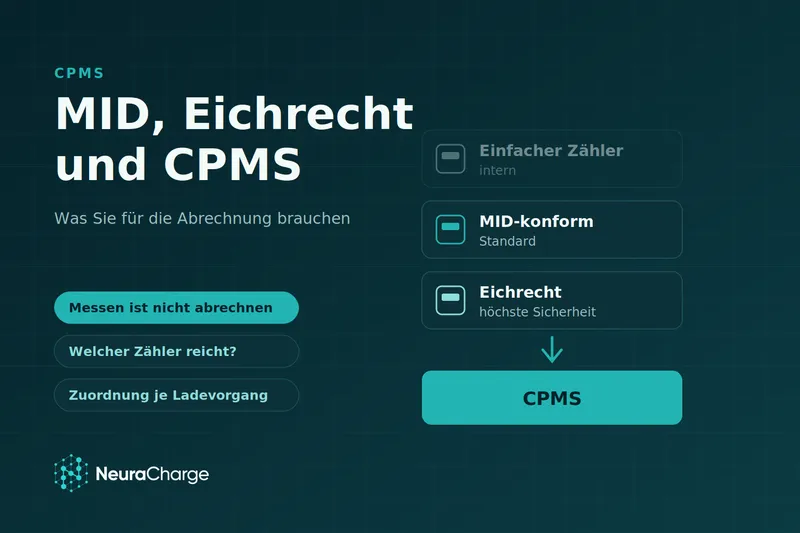
Hier liegt das eigentliche Missverständnis. Viele Unternehmen gehen davon aus, dass eine Wallbox mit integriertem Zähler die Anforderung erfüllt. Ein Zähler misst aber nur, wie viel Energie durch die Wallbox geflossen ist, nicht, welches Fahrzeug diese Energie bezogen hat.
Typische Konstellationen, in denen genau das zum Problem wird:
Im Haushalt steht neben dem Firmenwagen ein privates E-Auto oder das Fahrzeug der Partnerin.
Ein Zweitfahrzeug des Unternehmens wird zeitweise an derselben Wallbox geladen.
Die Wallbox wird gelegentlich von Besuch mitgenutzt.
Der Mitarbeitende wechselt unterjährig das Dienstfahrzeug.
Der Zählerstand ist in all diesen Fällen korrekt, die Zuordnung zum konkreten Firmenfahrzeug ist es nicht. Was es braucht, ist eine nutzer- und fahrzeugbezogene Erfassung jedes einzelnen Ladevorgangs, etwa über RFID-Autorisierung, App-Freigabe oder Fahrzeugidentifikation. Welche Wallbox das leistet, steht im Beitrag Wallbox mit Zähler für den Dienstwagen.
Was eine belastbare Heimladeabrechnung leisten muss
Damit der Kostenersatz einer Prüfung standhält, sollten fünf Punkte erfüllt sein:
Messung am Ladepunkt über einen Zähler in der Wallbox oder einen separaten Zähler. Eine MID-konforme Messeinrichtung ist rechtlich nicht ausdrücklich vorgeschrieben, in der Praxis aber der De-facto-Standard und deutlich leichter durchzusetzen.
Zuordnung zum Fahrzeug bzw. Nutzer, pro Ladevorgang, nicht pro Monat.
Trennung privat/geschäftlich, sauber auf Ebene des einzelnen Ladevorgangs, nicht über Schätzschlüssel.
Dokumentation, Datum, Dauer, kWh, Ladepunkt, Nutzer, bewertet mit dem amtlichen Satz, als nachvollziehbarer Beleg.
Übergabe an die Lohnverrechnung, monatlich, automatisiert, ohne manuelle Sammelmails mit Zählerstandsfotos.
Punkt 5 wird regelmäßig unterschätzt. Bei fünf Heimladern lässt sich das noch mit einer Excel-Tabelle lösen. Bei fünfzig entsteht ein monatlicher Prozess, der Personalabteilung und Fuhrparkleitung dauerhaft bindet, und bei dem jede manuelle Übertragung eine Fehlerquelle ist.
Was MID-Konformität und Eichung bei der Messung unterscheidet, erklärt unser Beitrag MID-Zähler und Eichrecht bei Ladestationen.
Laden mit eigener PV-Anlage
Lädt der Mitarbeitende den Firmenwagen mit Strom aus der eigenen Photovoltaikanlage, ändert das an der Systematik nichts: Maßgeblich ist die dem Fahrzeug zugeordnete Lademenge, bewertet mit dem amtlichen Strompreis. Die Herkunft des Stroms ist für die Bewertung nicht entscheidend.
Für Mitarbeitende mit PV-Anlage ist das wirtschaftlich attraktiv, weil der Eigenverbrauch höher bewertet wird als eine Netzeinspeisung. Voraussetzung bleibt auch hier die eindeutige Zuordnung der Lademenge.
Ein Hinweis: Die Rechtslage zu PV-Eigenstrom ist in Österreich weniger klar geregelt als der Grundfall. Bei größeren Fuhrparks empfiehlt sich eine Abstimmung mit der Steuerberatung.
Was daneben unverändert gilt
Laden am Firmenstandort bleibt für Beschäftigte abgabenfrei, auch bei privat genutzten Firmenfahrzeugen.
Für die Ladeeinrichtung zu Hause darf der Arbeitgeber bis zu 2.000 Euro beitragen, ohne dass ein Sachbezug entsteht.
Öffentliches Laden kann gegen Beleg ersetzt werden.
Beim privaten E-Auto des Mitarbeitenden gelten andere Regeln: Ein Ersatz der Ladekosten ist steuer- und beitragspflichtig.
Für reine Elektrofahrzeuge fällt bis Ende 2026 kein Sachbezug an. Ab 1. Jänner 2027 gilt ein Sachbezug von 0,375 Prozent der Bruttoanschaffungskosten, gedeckelt mit 180 Euro monatlich. Die Verordnung ist mit BGBl. II Nr. 272/2026 kundgemacht. Was das für Fuhrparks bedeutet, steht im Beitrag Sachbezug für E-Dienstwagen ab 2027.
Checkliste für Fuhrparkverantwortliche
Welche Mitarbeitenden laden den Firmenwagen zu Hause?
Kann die eingesetzte Wallbox Ladevorgänge einzelnen Nutzern oder Fahrzeugen zuordnen?
Gibt es im Haushalt weitere Elektrofahrzeuge?
Wie kommen die Ladedaten heute in die Lohnverrechnung, und wie lange dauert das pro Monat?
Liegt für jeden Ladevorgang ein nachvollziehbarer Beleg vor?
Ist geregelt, was bei Fahrzeugwechsel, Austritt oder Umzug passiert?
Wer an mehr als zwei Stellen „unklar“ antwortet, sollte den Prozess vor der nächsten Lohnverrechnung aufsetzen, nicht rückwirkend im Prüfungsfall.
Auch hierzu haben wir einen Kalkulator, mit dem Sie die Aufwände besser einschätzen können: Zum Kalkulator
Firmenwagen-Abrechnung mit NeuraCharge
NeuraCharge erfasst jeden Ladevorgang an der Heim-Wallbox und ordnet ihn über Nutzerkonto bzw. RFID eindeutig einem Fahrzeug und einer Person zu. Private und geschäftliche Ladevorgänge werden dabei getrennt geführt, auch dann, wenn im Haushalt mehrere Fahrzeuge an derselben Wallbox laden.
Die geschäftlichen Ladevorgänge werden automatisch mit dem hinterlegten amtlichen Strompreis bewertet und monatlich als Abrechnung bereitgestellt: pro Mitarbeitendem, mit Einzelnachweis je Ladevorgang, exportierbar für die Lohnverrechnung oder per Schnittstelle direkt in bestehende Systeme.
Weil NeuraCharge herstellerunabhängig arbeitet, spielt es keine Rolle, welche Wallboxen im Fuhrpark im Einsatz sind, auch gemischte Bestände lassen sich über eine Plattform führen. Ladepunkte am Firmenstandort und Heimlader laufen dabei in derselben Auswertung.
Für Unternehmen bedeutet das: ein Prozess statt Einzelfalllösungen, ein Beleg pro Mitarbeitendem und Monat, und ein Nachweis, der einer Prüfung standhält. Wie das konkret aussieht, zeigen wir auf unserer Seite zur Heimladen-Abrechnung für Dienstwagen.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung. Für die Beurteilung Ihres konkreten Falls wenden Sie sich bitte an Ihre Steuerberatung.
Häufig gestellte Fragen
FAQ zum Kostenersatz fürs Heimladen
Nein. Die Übergangslösung, nach der bis zu 30 Euro pro Monat auch ohne Zuordnung abgabenfrei ersetzt werden durften, ist mit 31. Dezember 2025 ausgelaufen. Seither ist ein abgabenfreier Kostenersatz nur möglich, wenn die geladene Strommenge nachweislich dem Firmenfahrzeug zugeordnet werden kann. Sonst ist die Zahlung regulärer Arbeitslohn.
Für 2026 sind es 32,806 Cent pro kWh, nach 35,889 Cent im Jahr 2025. Der Betrag ist eine Obergrenze und kein Pauschalbetrag. Der tatsächliche Stromtarif des Mitarbeitenden spielt keine Rolle, was darüber hinaus ersetzt wird, ist steuer- und beitragspflichtig.
Nein. Ein Zähler misst nur, wie viel Energie durch die Wallbox geflossen ist, nicht welches Fahrzeug sie bezogen hat. Sobald ein privates E-Auto, ein zweites Firmenfahrzeug oder Besuch an derselben Wallbox lädt, fehlt die Zuordnung. Nötig ist eine Erfassung je Ladevorgang, etwa über RFID, App-Freigabe oder Fahrzeugidentifikation.
Messung am Ladepunkt, Zuordnung zu Fahrzeug und Nutzer je Ladevorgang, saubere Trennung von privat und geschäftlich, eine Dokumentation mit Datum, Dauer, kWh, Ladepunkt und Nutzer sowie eine automatisierte Übergabe an die Lohnverrechnung. Ein MID-Zähler ist rechtlich nicht ausdrücklich vorgeschrieben, in der Praxis aber der De-facto-Standard.
An der Systematik ändert sich nichts: Maßgeblich ist die dem Fahrzeug zugeordnete Lademenge, bewertet mit dem amtlichen Strompreis, unabhängig von der Herkunft des Stroms. Die Rechtslage zu PV-Eigenstrom ist in Österreich allerdings weniger klar geregelt, bei größeren Fuhrparks empfiehlt sich eine Abstimmung mit der Steuerberatung.