Sachbezug für E-Dienstwagen ab 2027: Was auf Fuhrparks zukommt
Der Nullsachbezug für Elektroautos endet. Im Rahmen des Doppelbudgets 2027 bis 2028 wurde eine Änderung der Sachbezugswerteverordnung beschlossen, die ab 2027 auch für emissionsfreie Dienstfahrzeuge einen monatlichen Sachbezug vorsieht. Betroffen sind nicht nur Neuzulassungen, sondern auch der bestehende Fuhrpark.
Was beschlossen wurde
Bisher galt: Wer ein rein elektrisches Dienstfahrzeug auch privat nutzen darf, versteuert dafür nichts. Der Sachbezugswert lag bei null. Das war der größte steuerliche Einzelvorteil der Elektromobilität in Österreich und ein wesentlicher Treiber dafür, dass ein erheblicher Teil der E-Neuzulassungen auf Firmenfahrzeuge entfällt.
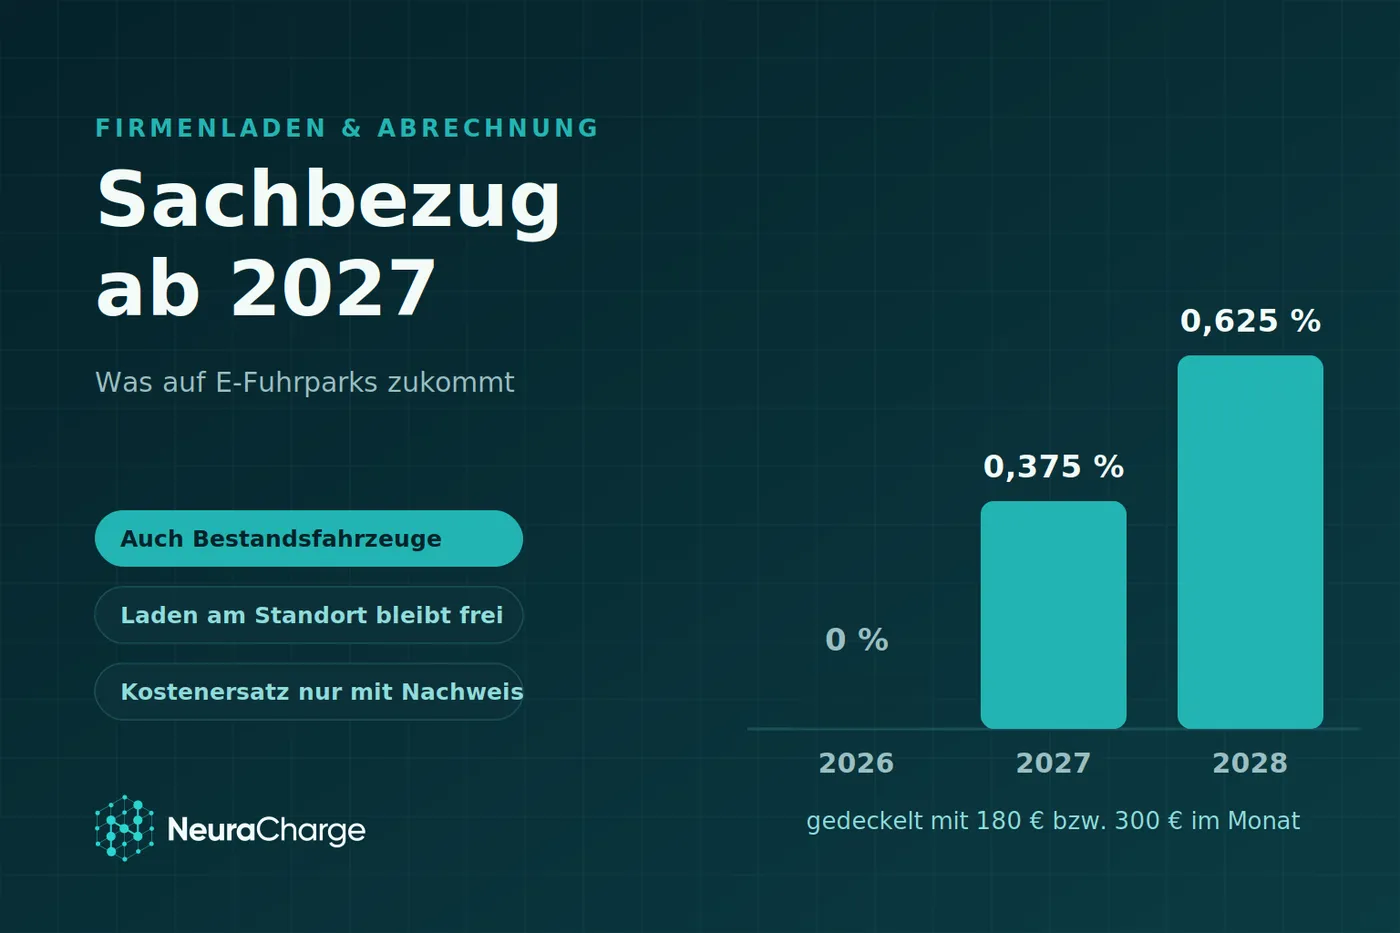
Ab 2027 ändert sich das in zwei Stufen:
Ab 1. Jänner 2027: 0,375 Prozent der Anschaffungskosten pro Monat, maximal 180 Euro monatlich.
Ab 1. Jänner 2028: 0,625 Prozent der Anschaffungskosten pro Monat, maximal 300 Euro monatlich.
Bemessungsgrundlage sind die Anschaffungskosten einschließlich Umsatzsteuer und Normverbrauchsabgabe. Nach den Erläuterungen zur Verordnung soll bis 2030 keine weitere Anpassung erfolgen, die Wirkung der Regelung soll dann evaluiert werden.
Auch Bestandsfahrzeuge sind betroffen
Das ist der Punkt, der in vielen Fuhrparks für Überraschung sorgen wird. Für den Ansatz des Sachbezugs ist künftig nicht entscheidend, ob ein Fahrzeug neu zugelassen wurde oder bereits im Bestand ist. Ab 2027 fällt der Sachbezug für alle überlassenen E-Dienstfahrzeuge an, sofern eine Privatnutzung nicht ausgeschlossen ist.
Wer also 2025 eine Flotte auf Elektro umgestellt hat und dabei mit dem Nullsachbezug kalkuliert hat, sollte die Rechnung neu aufmachen. Das betrifft nicht nur die Fahrzeugkosten, sondern auch bestehende Zusagen gegenüber Mitarbeitenden.
Rechenbeispiel
Ein Dienstfahrzeug mit Anschaffungskosten von 50.000 Euro brutto:
2027: 0,375 Prozent ergeben rechnerisch 187,50 Euro. Durch die Deckelung bleiben 180 Euro monatlich, also 2.160 Euro im Jahr.
2028: 0,625 Prozent ergeben 312,50 Euro. Gedeckelt bleiben 300 Euro monatlich, also 3.600 Euro im Jahr.
Dieser Betrag erhöht die Bemessungsgrundlage für Lohnsteuer und Sozialversicherung. Für die Mitarbeitenden bedeutet das je nach Progression eine spürbare Mehrbelastung, für das Unternehmen steigen die Lohnnebenkosten.
Was sich nicht ändert
Vieles von dem, was den E-Dienstwagen attraktiv macht, bleibt nach derzeitigem Stand unberührt:
Laden am Firmenstandort bleibt für Beschäftigte abgabenfrei. Das gilt sowohl für firmeneigene Fahrzeuge als auch für private Elektrofahrzeuge, die am Standort kostenlos geladen werden.
Der Kostenersatz für das Laden zu Hause bleibt möglich, seit 2026 allerdings nur, wenn die geladene Strommenge dem konkreten Firmenfahrzeug eindeutig zugeordnet werden kann. Für 2026 gilt dafür ein amtlicher Strompreis von 32,806 Cent je Kilowattstunde.
Der Wallbox-Zuschuss von bis zu 2.000 Euro für die private Ladeeinrichtung bleibt sachbezugsfrei.
Der Vorsteuerabzug für Elektro-Pkw bleibt in den bisherigen Grenzen bestehen.
Das verschiebt das Gewicht: Wenn der Sachbezug als Vorteil wegfällt, wird die Qualität der Ladeinfrastruktur und der Abrechnung zum verbleibenden Hebel, mit dem Unternehmen ihre E-Flotte attraktiv halten können.
Stand des Verfahrens
Die Änderung wurde im Zuge des Budgetbegleitgesetzes 2027 bis 2028 beschlossen. Zum Zeitpunkt dieses Beitrags war die finale Beschlussfassung der geänderten Sachbezugswerteverordnung noch abzuwarten. Die Eckwerte gelten als gesetzt, an den Details kann sich bis zur Kundmachung noch etwas ändern.
Wir aktualisieren diesen Beitrag, sobald die Verordnung kundgemacht ist.
Was Unternehmen jetzt tun sollten
Fuhrpark durchrechnen. Welche Fahrzeuge sind zur Privatnutzung überlassen, und welcher Sachbezug ergibt sich daraus ab 2027 je Fahrzeug?
Mit der Lohnverrechnung abstimmen. Der Sachbezug muss ab Jänner 2027 laufend erfasst werden, auch für Bestandsfahrzeuge.
Car Policy prüfen. Wo im Vertrag oder in der Dienstwagenregelung steht eine Zusage, die auf dem Nullsachbezug beruht?
Mitarbeitende früh informieren. Eine Nettolohnveränderung im Jänner, die vorher niemand angekündigt hat, erzeugt vermeidbaren Ärger.
Ausschluss der Privatnutzung prüfen. Bei reinen Poolfahrzeugen kann ein nachweislich untersagter und kontrollierter Privatgebrauch eine Rolle spielen. Das ist im Detail mit der Steuerberatung zu klären.
Heimladeabrechnung sauber aufsetzen. Der Kostenersatz bleibt einer der wenigen verbleibenden abgabenfreien Bausteine, aber nur mit lückenlosem Nachweis.
Wo NeuraCharge unterstützt
Der Sachbezug selbst ist eine Frage der Lohnverrechnung. Was NeuraCharge abdeckt, ist der Teil davor: die saubere Erfassung und Zuordnung jedes Ladevorgangs, egal ob am Firmenstandort, an der Heim-Wallbox oder unterwegs.
Ladevorgänge werden pro Fahrzeug und pro Person erfasst, private und dienstliche Nutzung getrennt geführt und monatlich als Abrechnung bereitgestellt, die direkt in die Lohnverrechnung übernommen werden kann. Genau diese Nachweise entscheiden darüber, ob der Kostenersatz für das Heimladen abgabenfrei bleibt.
Wer seinen Fuhrpark ab 2027 ohnehin neu durchrechnet, sollte den Abrechnungsprozess gleich mitbetrachten. Die manuellen Lösungen, die bei fünf Fahrzeugen funktioniert haben, halten der neuen Nachweisdichte selten stand.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung. Für die Beurteilung Ihres konkreten Falls wenden Sie sich bitte an Ihre Steuerberatung.