Firmenwagen zuhause laden: Abrechnung in Deutschland, Österreich und der Schweiz
Dieser Beitrag richtet sich an Fuhrparkleitung, Lohnabrechnung und Geschäftsführung, wenn Mitarbeitende den Firmenwagen zuhause laden und die Abrechnung über das Unternehmen läuft. In Deutschland und Österreich wird dadurch jede Wallbox bei Mitarbeitenden zu einer Datenquelle, die regelmäßig ausgewertet und geprüft werden muss. Nach dem Lesen wissen Sie, welche Regel in Ihrem Land gilt, welche Daten Sie brauchen und wie Sie den Ablauf von der Wallbox bis zur Auszahlung aufsetzen. Stand: Oktober 2026, alle Beträge sind am Ende mit Quelle belegt.
 Umut KayaCEO
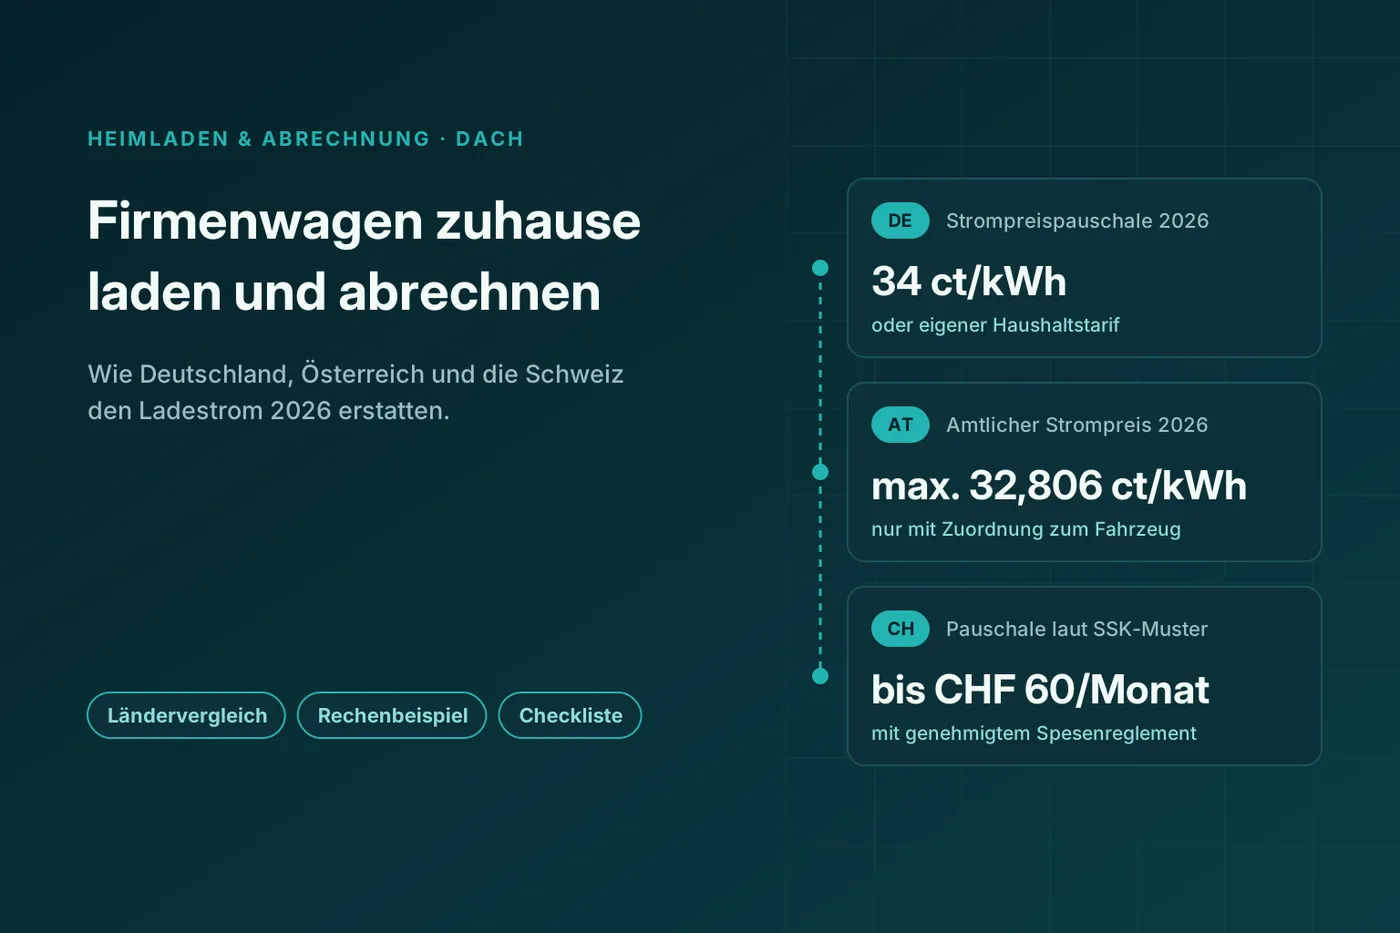
Kurzantwort: Wer ein E-Auto als Firmenwagen zuhause lädt, bekommt den Strom in Deutschland und Österreich seit 2026 nur noch nach nachgewiesenen Kilowattstunden steuerfrei erstattet. In der Schweiz bleibt eine monatliche Pauschale möglich, wenn das Spesenreglement des Arbeitgebers sie vorsieht und der Kanton es genehmigt hat.
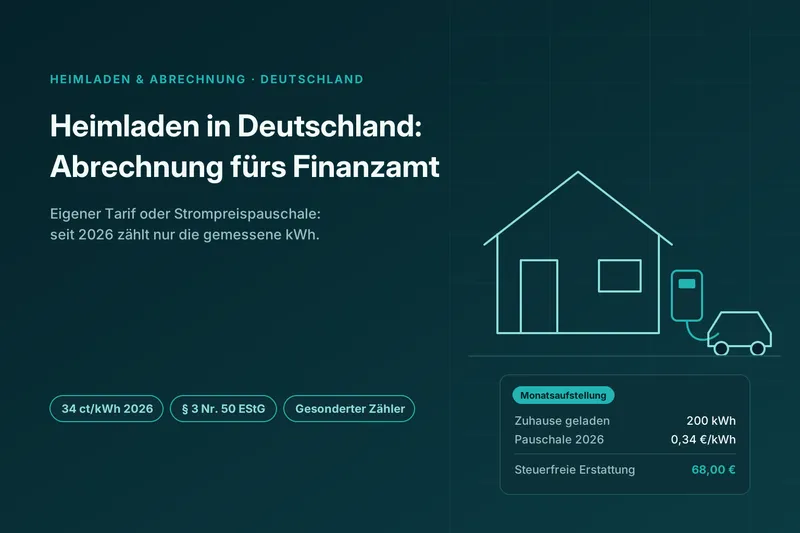
Deutschland: eigener Haushaltstarif des Mitarbeiters oder Strompreispauschale von 34 ct/kWh (2026)
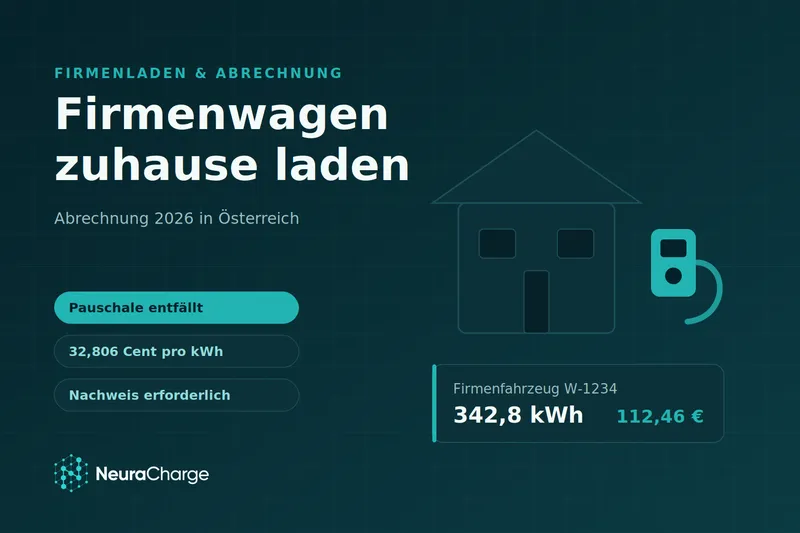
Österreich: höchstens der amtliche Strompreis von 32,806 ct/kWh (2026)
Schweiz: bis CHF 60 pro Monat laut Muster-Spesenreglement der Schweizerischen Steuerkonferenz
Inhalt
Ländervergleich DE, AT, CH
Regeln in Deutschland
Regeln in Österreich
Regeln in der Schweiz
Zähler und Wallbox
Ablauf in sieben Schritten
Rechenbeispiel 2.400 kWh
Checkliste vor der Abrechnung
Häufige Fragen
Firmenwagen zuhause laden: Abrechnung im Ländervergleich
Die drei Länder unterscheiden sich vor allem darin, wie die Lademenge nachzuweisen ist. Auch die Behandlung der Wallbox und der Ausweis in der Lohnabrechnung sind verschieden. Die Tabelle stellt die Regeln für 2026 nebeneinander, die Abschnitte danach erklären sie je Land und verweisen auf die Länderbeiträge.
| Punkt | Deutschland | Österreich | Schweiz |
|---|---|---|---|
| Rechtsgrundlage | § 3 Nr. 50 EStG, BMF-Schreiben vom 11. November 2025 | § 4c Sachbezugswerteverordnung | Wegleitung zum Lohnausweis, Muster-Spesenreglement der Schweizerischen Steuerkonferenz (SSK), kantonale Genehmigung |
| Monatspauschale ohne Messung | seit 1. Januar 2026 abgeschafft (vorher 30 € oder 70 €) | Ende 2025 ausgelaufen (vorher bis 30 €) | möglich, nur mit genehmigtem Spesenreglement |
| Preis je kWh 2026 | eigener Haushaltstarif inkl. anteiligem Grundpreis oder Strompreispauschale 34 ct | höchstens amtlicher Strompreis 32,806 ct | bei effektiver Abrechnung nach Spesenreglement |
| Nachweis | gesonderter Zähler (stationär oder mobil) | Lademenge nachweislich dem Fahrzeug zugeordnet | Pauschale: kein Mengennachweis; effektiv: Zähler |
| Eichrecht | offen: BMF verlangt keine Eichung, Eichbehörden fordern MID oder Eichung | für die Kostenerstattung keine ausdrückliche Regel gefunden | für die Spesenvergütung keine ausdrückliche Regel gefunden |
| Wallbox vom Arbeitgeber | überlassen: steuerfrei (§ 3 Nr. 46 EStG); übereignet oder bezuschusst: pauschal 25 % Lohnsteuer (§ 40 Abs. 2 Satz 1 Nr. 6 EStG) | bis 2.000 € kein Sachbezug | je nach Kanton unterschiedlich |
| Ausweis | steuerfreier Auslagenersatz | keine Einnahme nach § 4c, kein Sachbezug | Lohnausweis Ziffer 13.2.3 "Stromvergütung E-Fahrzeug" |
Die Tabelle betrifft nur den Ladestrom zuhause. Die Besteuerung des Dienstwagens selbst erklärt unser Ratgeber E-Fuhrpark: Steuern und Kosten, das Laden an betrieblichen Ladepunkten der Beitrag zum Laden am Firmenstandort. Erlöse aus der THG-Quote 2026 für Unternehmen folgen ebenfalls eigenen Regeln. In Österreich können dafür gemessene Lademengen an nicht öffentlichen Ladepunkten zählen.
Deutschland: Wie wird der Ladestrom seit 2026 erstattet?
In Deutschland erstattet der Arbeitgeber die zuhause geladenen Kilowattstunden des Dienstwagens als steuerfreien Auslagenersatz. Was dabei gilt, regelt das BMF-Schreiben vom 11. November 2025. Den Preis je kWh bestimmt entweder der eigene Stromtarif des Mitarbeiters oder die Strompreispauschale. Die Wahl gilt je Kalenderjahr einheitlich, ein Wechsel während des Jahres ist nicht vorgesehen.
Eigener Stromtarif oder Strompreispauschale?
Beim eigenen Tarif gilt der vertragliche Haushaltsstrompreis des Mitarbeiters einschließlich eines anteiligen Grundpreises. Als Nachweis dienen die Unterlagen des Stromversorgers, ein Eigenbeleg des Mitarbeiters ist ausdrücklich nicht zulässig.
Die Strompreispauschale gilt von 2026 bis 2030. Sie beruht auf dem Durchschnittspreis des Statistischen Bundesamts für private Haushalte mit 5.000 bis unter 15.000 kWh Jahresverbrauch im ersten Halbjahr des Vorjahres, abgerundet auf volle Cent. Der Vorteil für die Organisation: Niemand muss Stromrechnungen auswerten.
Wie wird die Strommenge nachgewiesen?
Das BMF verlangt einen gesonderten Zähler, eine Eichung schreibt es nicht ausdrücklich vor. Die Arbeitsgemeinschaft Mess- und Eichwesen (AGME) fordert dagegen in einem Merkblatt vom 9. Januar 2026 konformitätsbewertete (MID) oder gültig geeichte Zähler. Das BMF hat das Bundeswirtschaftsministerium um Klärung gebeten. Ein veröffentlichtes Ergebnis haben wir bis Oktober 2026 nicht gefunden.
Für die Praxis heißt das: Ein fest installierter MID-Zähler, der nur das eine Firmenfahrzeug erfasst, ist steuerlich zulässig und reicht laut Fachpresse auch aus Sicht der Eichbehörden. Wer neue Wallboxen beschafft, wählt damit die vorsichtige Lösung. Rechenwege mit Grundpreis, die Wallbox im Detail und die Übergabe an die Lohnabrechnung beschreibt der Beitrag zur Abrechnung fürs Finanzamt in Deutschland.
Österreich: Wann ist der Ersatz des Ladestroms abgabenfrei?
In Österreich ersetzt der Arbeitgeber den Heimladestrom für ein emissionsfreies Firmenfahrzeug ohne Sachbezug, wenn zwei Bedingungen erfüllt sind: Die Lademenge ist nachweislich diesem Fahrzeug zugeordnet, und je kWh wird höchstens der amtliche Strompreis verrechnet. Grundlage ist § 4c der Sachbezugswerteverordnung. Wer ab 2026 ohne fahrzeugbezogene Zuordnung erstattet, kann sich nicht mehr auf § 4c berufen.
Den amtlichen Strompreis veröffentlicht das Finanzministerium jedes Jahr bis 30. November in der Findok. Er beruht auf dem Durchschnittspreis der E-Control im ersten Halbjahr des Vorjahres.
Was gilt als Nachweis der Zuordnung?
Finanzministerium und Wirtschaftskammer nennen Aufzeichnungen im Fahrzeug, die App- oder Ladehistorie des Herstellers und die Identifikation an der Ladestelle über QR-Code, RFID oder Plug & Charge (ISO 15118). Ein separater Zähler ohne fahrzeugbezogenen Ladebericht reicht nach einer Anfragebeantwortung des Finanzministeriums aus dem Jahr 2023, über die ein Fachbeitrag berichtet, nicht aus. Welche Daten die Lohnverrechnung braucht, beschreibt der Beitrag zur Abrechnung des Firmenwagens in Österreich.
Getrennt vom Ladestrom kommt ab 2027 ein Sachbezug für den E-Dienstwagen selbst. Die Regeln zum Laden in § 4c und die 2.000-€-Grenze für die Ladeeinrichtung bleiben davon unberührt. Was sich ändert, steht im Beitrag Sachbezug für E-Dienstwagen ab 2027.
Schweiz: Wie wird der Ladestrom am Wohnort vergütet?
In der Schweiz ist die Ladepauschale eine Spesenvergütung. Beträge über der Pauschale gelten als Lohn. Genehmigte Pauschalspesen unterliegen nicht der Quellensteuer. Einzelne Kantone weichen laut Fachbeiträgen vom Muster ab: Luzern akzeptiert CHF 100, Nidwalden genehmigt derzeit keine Spesenreglemente für E-Fahrzeuge. Bestätigen Sie den Betrag vor der Anwendung beim zuständigen Kanton.
Statt der Pauschale ist laut einem Fachbeitrag in den meisten Kantonen auch eine effektive Abrechnung über einen installierten Zähler zulässig. Anforderungen an diesen Zähler haben wir in den Unterlagen der Eidgenössischen Steuerverwaltung nicht gefunden.
Am Privatanteil für das Geschäftsfahrzeug ändert die Stromvergütung nichts, auch wenn der Mitarbeiter die Ladekosten selbst trägt. Weitere kantonale Beträge und die Behandlung der Wallbox stehen im Beitrag Geschäftsauto zuhause laden in der Schweiz.
Was muss die Wallbox für die Abrechnung beim Arbeitgeber leisten?
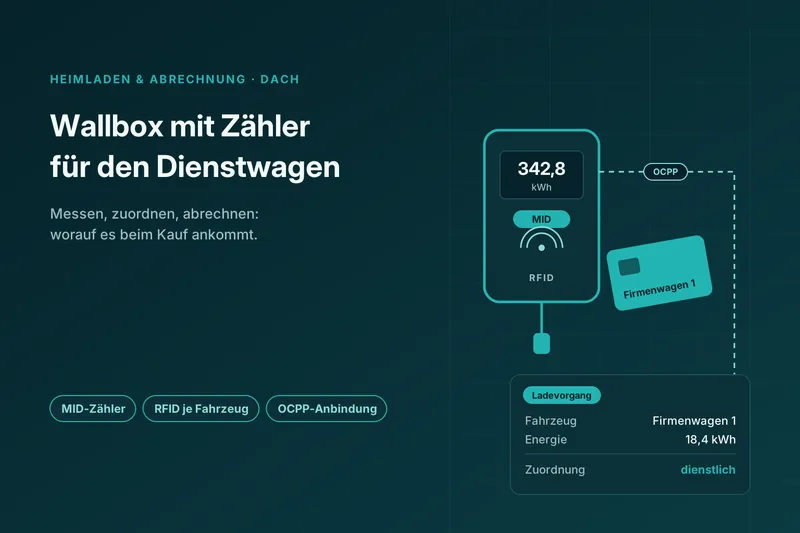
Die Wallbox muss zwei Dinge leisten: die geladene Energie messen und jeden Ladevorgang dem Firmenfahrzeug zuordnen. Ein Zähler allein erfüllt nur den ersten Teil. Lädt im Haushalt ein zweites E-Auto, fehlt ohne Nutzerkennung die Trennung, die Österreich ausdrücklich verlangt und die in Deutschland den Mengennachweis absichert.
Achten Sie auf diese drei Punkte:
Messung: ein Zähler in der Wallbox oder ein separater Zähler, der nur diesen Ladepunkt erfasst. Was MID-Konformität und Eichung unterscheidet, erklärt der Beitrag zum MID-Zähler an der Wallbox.
Zuordnung: eine Kennung je Ladevorgang, zum Beispiel eine RFID-Karte je Fahrer oder eine Freigabe per App.
Datenübertragung: eine Anbindung an ein Backend, etwa über das offene Protokoll OCPP. Wie ein Charge Point Management System (CPMS) die Daten sammelt, beschreiben wir gesondert.
Welche Pflichten bei der Messung über das Heimladen hinaus gelten, behandelt unser Überblick zu Recht und Pflichten. Kaufkriterien, bestehende Geräte der Mitarbeitenden und die Kostenfrage stehen im Beitrag Wallbox mit Zähler für den Dienstwagen.
Wie läuft die Abrechnung Schritt für Schritt ab?
Wer den Dienstwagen zuhause laden lässt, folgt in allen drei Ländern demselben Ablauf. Je Land unterscheiden sich nur Preis je kWh, Nachweis und Ausweis, wie im Ländervergleich beschrieben. Die Schritte 1 bis 4 richten Sie einmal ein, die Schritte 5 bis 7 wiederholen sich danach in jedem Abrechnungszeitraum. Wir empfehlen dafür einen monatlichen Rhythmus parallel zur Lohnabrechnung.
Ausgangslage erfassen. Für jeden Firmenwagen festhalten: Land, Fahrzeug (Kennzeichen, FIN), Wohnadresse, Wallbox oder Zähler, weitere E-Autos im Haushalt.
Methode wählen. In Deutschland eigener Tarif oder Pauschale, in der Schweiz Pauschale oder effektive Abrechnung. Für Österreich gilt die Obergrenze aus dem Ländervergleich.
Regel schriftlich festhalten. In der Dienstwagenvereinbarung oder Car Policy: Methode, Nachweis, Abrechnungsturnus, Vorgehen bei Fahrzeugwechsel.
Messung und Zuordnung einrichten. Zähler prüfen, Kennung je Ladevorgang aktivieren, Datenweg festlegen (Backend, Fahrzeugdaten oder Zählerstand).
Monatlich Daten erfassen. kWh je Fahrzeug und Zeitraum, bei Zählerständen Anfangs- und Endwert, bei Einzelvorgängen Datum, Menge und Kennung.
Prüfen und freigeben. Menge im Verhältnis zur Fahrleistung, Fahrzeugwechsel, fehlende Daten. Freigabe mit Name und Datum.
Übergeben und ablegen. Den Betrag je Mitarbeiter in der Form an die Lohnabrechnung geben, die der Ländervergleich unter "Ausweis" nennt. Ladeprotokolle und gegebenenfalls Stromrechnungen zum Lohnkonto nehmen.
Bei wenigen Dienstwagen lässt sich das mit einer Tabelle erledigen. Je mehr Fahrzeuge zuhause laden, desto eher lohnt sich eine automatische Erfassung.
Rechenbeispiel: Was darf bei 2.400 kWh steuerfrei erstattet werden?
Angenommen ist ein E-Firmenwagen, der im Jahr 2.400 kWh zuhause lädt, also 200 kWh pro Monat. Die Tabelle zeigt den Betrag, den die Regel des jeweiligen Landes ohne Steuer oder Sachbezug zulässt. Die Punkte darunter zeigen, wann ein anderer Weg mehr oder weniger ergibt.
| Land | Methode | Rechnung | Betrag im Jahr |
|---|---|---|---|
| Deutschland | Strompreispauschale | 2.400 kWh × 0,34 € | 816,00 € (68 € pro Monat) |
| Österreich | amtlicher Strompreis als Obergrenze | 2.400 kWh × 0,32806 € | höchstens 787,34 € |
| Schweiz | Pauschale laut SSK-Muster | 12 × CHF 60 | CHF 720 (entspricht CHF 0,30 je kWh) |
Deutschland: Der eigene Tarif ergibt mehr, wenn der Preis je kWh samt anteiligem Grundpreis über 34 Cent liegt. Dafür muss bei jeder Tarifänderung neu gerechnet werden.
Österreich: Ersetzt der Arbeitgeber einen höheren Tarif des Mitarbeiters, ist der Teil über dem amtlichen Strompreis nicht durch § 4c gedeckt.
Schweiz: Kostet die kWh im Haushalt mehr als CHF 0,30, deckt die Pauschale bei dieser Lademenge die Kosten des Mitarbeiters nicht vollständig.
Checkliste für Fuhrpark und Lohnabrechnung
Die Fragen ergänzen den Ablauf um Punkte, die in der Praxis oft fehlen. Jede Frage, die Sie nicht mit Ja beantworten können, ist eine Aufgabe vor dem nächsten Abrechnungslauf. Fragen, die nur ein Land betreffen, sind gekennzeichnet.
Ist geregelt, wie ein privates E-Auto oder ein zweiter Firmenwagen an derselben Wallbox abgegrenzt wird?
Kommen die Ladedaten ohne Zählerfotos und Mails in die Abrechnung?
Gibt es für die monatliche Freigabe eine Vertretung, etwa im Urlaub?
Deutschland: Ist die gewählte Methode für das Kalenderjahr dokumentiert?
Deutschland: Liegen beim eigenen Tarif die Unterlagen des Versorgers mit Grundpreis vor?
Österreich: Begrenzt Ihre Berechnung den Ersatz je kWh automatisch auf den amtlichen Strompreis?
Schweiz: Liegt die Genehmigung des Kantons schriftlich vor?
Ist festgelegt, wer die Werte für 2027 einpflegt, sobald sie veröffentlicht sind?
So unterstützt NeuraCharge bei der Heimladeabrechnung
NeuraCharge ist eine Software für die Abrechnung von Ladestrom, entwickelt in Österreich. Für das Heimladen von Firmenwagen übernimmt sie die Schritte von der Erfassung an der Wallbox des Mitarbeiters bis zur Übergabe an die Lohnabrechnung.
Zuordnung: über Nutzerkonto oder RFID-Karte, auch wenn mehrere Fahrzeuge an einer Wallbox laden.
Trennung: private und dienstliche Ladevorgänge werden automatisch getrennt.
Monatsaufstellung: je Mitarbeiter mit Einzelnachweisen zu jedem Ladevorgang.
Übergabe: als Export oder über eine ERP-Schnittstelle, zum Beispiel zu SAP oder BMD.
Herstellerunabhängig: Wallboxen verschiedener Hersteller werden über OCPP angebunden, auch bestehende Geräte.
App für Fahrer: Live-Ansicht des Ladevorgangs, Stopp per App und Nachricht, wenn das Fahrzeug voll ist.
Die Plattform ist in fünf Ländern im Einsatz und wird rund um die Uhr überwacht. NeuraCharge liefert die Daten und die Aufstellung, die steuerliche Beurteilung bleibt bei Ihnen und Ihrer Steuerberatung. Wie das im Alltag aussieht, zeigt die Seite Heimladen mit NeuraCharge abrechnen, oder Sie fragen eine Demo an.
FAQ
Häufige Fragen
Ja. Die Pauschale darf in allen Fällen angesetzt werden, auch wenn der Mitarbeiter mit eigener Photovoltaikanlage oder einem dynamischen Tarif lädt. Wer stattdessen den eigenen Tarif abrechnet, setzt bei Photovoltaik den Haushaltstarif seines Versorgers an. Beim dynamischen Tarif zählen die durchschnittlichen monatlichen Kosten je kWh, ebenfalls einschließlich des anteiligen Grundpreises.
In Deutschland nennt das BMF neben dem Zähler in der Wallbox auch mobile Zähler und den Zähler im Fahrzeug. Laut mehreren Fachbeiträgen gelten auch Ladedaten aus der Fahrzeug-App. Die Eichbehörden raten allerdings von mobilen Ladekabeln mit MID-Zähler ab. In Österreich kommt es auf die Zuordnung an, die auch über Aufzeichnungen im Fahrzeug gelingen kann.
In Deutschland ja: Die Strompreispauschale deckt alle Kosten des Heimladens ab, belegte Kosten an öffentlichen Ladepunkten darf der Arbeitgeber zusätzlich erstatten. In Österreich entsteht beim öffentlichen Laden des Firmenfahrzeugs keine Einnahme, wenn die Kosten belegt sind. In der Schweiz sind mit der Muster-Pauschale sämtliche privaten Stromkosten im Zusammenhang mit dem E-Fahrzeug abgegolten. Maßgeblich ist, was Ihr genehmigtes Spesenreglement vorsieht.
Für Unternehmer mit betrieblichem Fahrzeug hat das BMF am 21. Juli 2026 sein Schreiben zur Privatnutzung angepasst. Laut Fachbeiträgen übernimmt es die Strompreispauschale und verlangt keinen eichrechtskonformen Zähler. Die neue Fassung gilt für Wirtschaftsjahre, die nach dem 31. Dezember 2025 beginnen, die alte durfte bis 31. Juli 2026 weiter angewendet werden.
Quellen
Alle Quellen abgerufen bis 22. Oktober 2026.
Deutschland
Deloitte Tax-News, BMF-Schreiben vom 11.11.2025 zur Elektromobilität, 24.11.2025: deloitte-tax-news.de
KPMG, GMS-Newsletter Januar 2026, Elektromobilität: assets.kpmg.com
Haufe, Elektro-Dienstwagen: privates Aufladen, 24.11.2025: haufe.de
Grant Thornton, Strompreispauschale 2026, 21.11.2025: grantthornton.de
Steuerberater Schürmann, Fundstelle BStBl 2025 I S. 1929, 27.04.2026: steuerberater-berlin-schuermann.de
electrive, Rückerstattung für Dienstwagen-Ladekosten, 16.02.2026: electrive.net
firmenauto, Dienstwagen an der Wallbox laden, 18.09.2026: firmenauto.de
Eichaufsichtsbehörden, Rückerstattung des monatlichen Aufwandes, Stand 23.01.2020: eichamt.sachsen.de
PwC, BMF-Schreiben zur Nutzung betrieblicher Kraftfahrzeuge, 06.08.2026: blogs.pwc.de
Ebner Stolz, BMF-Schreiben zur Firmenwagennutzung, 27.07.2026: ebnerstolz.de
Autoflotte 5/2026, S. 79 bis 81, Pauschalversteuerung Ladevorrichtung: autoflotte.de
Österreich
RIS, BGBl. II Nr. 504/2022 (§ 4c Sachbezugswerteverordnung): ris.bka.gv.at
BMF Findok, Strompreis 2026 für das Aufladen emissionsfreier arbeitgebereigener Kfz, 24.10.2025: findok.bmf.gv.at
BMF, Sachbezug Kraftfahrzeug, Stand 01.01.2026: bmf.gv.at
WKO, Sachbezüge in der Lohnverrechnung, Stand 01.01.2026: wko.at
EY Österreich, BMF-Strompreis 2026, 02.12.2025: ey.com
ICON, Steuerfreies Aufladen von E-Autos, Newsletter 05/2023: icon.at
RIS, BGBl. II Nr. 272/2026 (Sachbezug ab 2027), 11.09.2026: ris.bka.gv.at
RIS, Kraftstoffverordnung 2012, § 2 Z 36 und § 11: ris.bka.gv.at
Schweiz
ESTV und SSK, Wegleitung zum Lohnausweis, gültig ab 01.01.2026: estv.admin.ch
ESTV und SSK, Muster-Spesenreglement, aktualisiert 01.01.2026: estv.admin.ch
BDO Schweiz, Steuerliche Behandlung von E-Mobilität in Unternehmen, 25.02.2025: bdo.ch
WEKA, E-Autos: Chancen und Grenzen von Benefits, 12.01.2026: weka.ch
Rechtshinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung. Die Angaben entsprechen dem Stand Oktober 2026. Für Ihren Einzelfall wenden Sie sich bitte an Ihre Steuerberatung.