Firmenwagen zuhause laden in Deutschland: steuerfreie Erstattung seit 2026
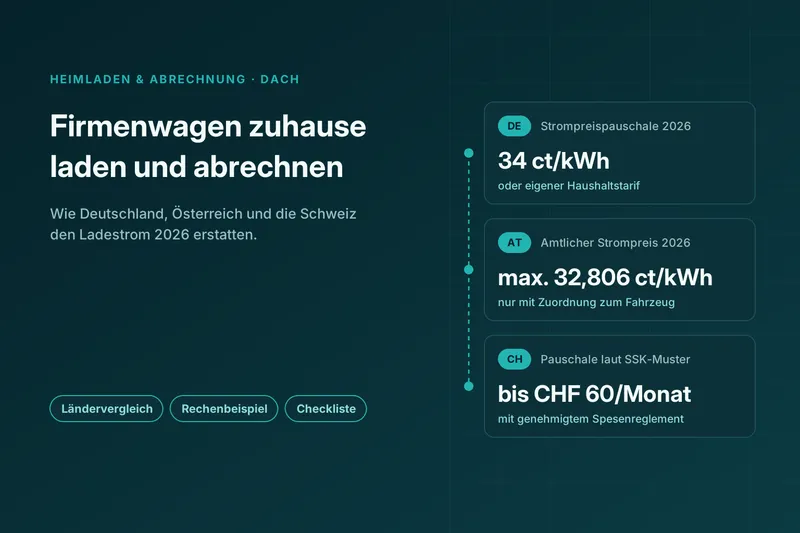
Seit 1. Januar 2026 gibt es in Deutschland keine Monatspauschale mehr für das Laden des Dienstwagens zuhause. Arbeitgeber erstatten nur noch nachgewiesene Kilowattstunden, entweder zum eigenen Stromtarif des Mitarbeiters oder zur Strompreispauschale von 34 Cent. Welche Methode wann passt, wie die Strommenge nachzuweisen ist und wie der Betrag in die Lohnabrechnung kommt.
 Umut KayaCEO
Kurzantwort: Seit 2026 erstatten Arbeitgeber in Deutschland den Ladestrom für den Dienstwagen zuhause nur noch nach gemessenen Kilowattstunden steuerfrei. Die Monatspauschalen von 30 und 70 Euro sind entfallen.
Preis je kWh: eigener Haushaltstarif inklusive anteiligem Grundpreis oder Strompreispauschale von 34 ct (2026)
Nachweis: gesonderter Zähler, Eigenbelege des Mitarbeiters genügen nicht
Lohnabrechnung: steuerfreier Auslagenersatz nach § 3 Nr. 50 EStG
Dieser Beitrag vertieft den deutschen Teil unseres Ratgebers Firmenwagen zuhause laden und abrechnen, der die Regeln in Deutschland, Österreich und der Schweiz vergleicht. Hier geht es um die Details, die Fuhrparkleitung und Lohnabrechnung für das Finanzamt brauchen. Stand: November 2026.
Was hat sich zum 1. Januar 2026 geändert?
Bis Ende 2025 durften Arbeitgeber das Laden des Dienstwagens zuhause pauschal erstatten: 70 Euro im Monat für ein reines E-Auto ohne Lademöglichkeit beim Arbeitgeber, 30 Euro mit Lademöglichkeit, für Plug-in-Hybride 35 und 15 Euro. Diese Pauschalen gelten nur noch für Lohnzahlungszeiträume, die vor dem 1. Januar 2026 enden. Ursprünglich waren sie bis 2030 vorgesehen. Eine Übergangsregel für 2026 gibt es nach den vorliegenden Fachbeiträgen nicht.
Grundlage der neuen Regeln ist das BMF-Schreiben vom 11. November 2025 (BStBl 2025 I S. 1929). Es ersetzt das Schreiben vom 29. September 2020. Seither ist nur noch die tatsächlich zuhause geladene Strommenge erstattungsfähig. Rechtsgrundlage für die Steuerfreiheit ist § 3 Nr. 50 EStG, der Arbeitgeber ersetzt dem Mitarbeiter also Auslagen.
Welche zwei Wege gibt es für den Preis je kWh?
Die Menge ist gemessen, offen ist der Preis. Das BMF lässt zwei Wege zu. Die Wahl gilt für das ganze Kalenderjahr einheitlich, ein Wechsel während des Jahres ist nicht vorgesehen.
Eigener Haushaltstarif des Mitarbeiters
Maßgeblich ist der vertragliche Strompreis des Mitarbeiters einschließlich eines anteiligen Grundpreises. Als Nachweis dienen die Unterlagen des Stromversorgers, also Vertrag oder Rechnung. Ein Eigenbeleg des Mitarbeiters ist ausdrücklich nicht zulässig.
Dynamischer Stromtarif: Angesetzt werden die durchschnittlichen monatlichen Kosten je kWh, ebenfalls mit anteiligem Grundpreis.
Eigene Photovoltaikanlage: Angesetzt wird der Haushaltstarif des Versorgers, nicht ein rechnerischer Wert für den Solarstrom.
Tarifänderung: Ändert sich der Preis, ist ab diesem Zeitpunkt neu zu rechnen.
Strompreispauschale
Die Strompreispauschale gilt für die Jahre 2026 bis 2030. Sie beruht auf dem Durchschnittspreis des Statistischen Bundesamts (Tabelle 61243-0001) für private Haushalte mit 5.000 bis unter 15.000 kWh Jahresverbrauch im ersten Halbjahr des Vorjahres und wird auf volle Cent abgerundet. Für 2026 ergibt das 34 Cent je kWh.
Die Pauschale darf in allen Fällen angesetzt werden, auch bei Photovoltaik oder dynamischem Tarif. Niemand muss Stromrechnungen sammeln und auswerten. Belegte Kosten für das Laden an öffentlichen Ladepunkten darf der Arbeitgeber zusätzlich erstatten.
Wann lohnt sich welcher Weg?
| Kriterium | Eigener Tarif | Strompreispauschale |
|---|---|---|
| Aufwand | Versorgerunterlagen je Mitarbeiter, Neuberechnung bei Tarifänderung | ein Wert für alle, jährlich neu |
| Tarif über 34 ct inkl. Grundpreis | höhere Erstattung | Mitarbeiter trägt die Differenz |
| Tarif unter 34 ct | niedrigere Erstattung | 34 ct trotzdem zulässig |
| PV oder dynamischer Tarif | Sonderregeln beachten | keine Besonderheiten |
Für Fuhrparks mit mehreren Dienstwagen ist die Pauschale meist der praktikablere Weg. Der eigene Tarif lohnt sich vor allem für einzelne Mitarbeiter mit deutlich teurerem Strom.
Wie muss die Strommenge nachgewiesen werden?
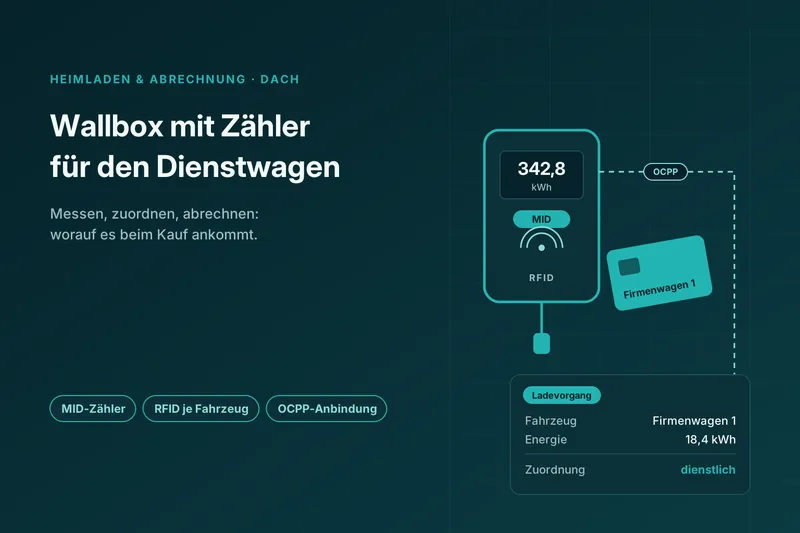
Das BMF verlangt einen gesonderten Zähler. Er kann stationär oder mobil sein und in der Wallbox oder im Fahrzeug sitzen. Laut mehreren Fachbeiträgen gelten auch Ladedaten aus der Fahrzeug-App. Eine Eichung schreibt das BMF nicht ausdrücklich vor.
Die Arbeitsgemeinschaft Mess- und Eichwesen (AGME) sieht das in einem Merkblatt vom 9. Januar 2026 strenger. Sie fordert konformitätsbewertete (MID) oder gültig geeichte Zähler und rät von mobilen Ladekabeln mit MID-Zähler ab. Das BMF hat das Bundeswirtschaftsministerium um Klärung gebeten. Ein veröffentlichtes Ergebnis haben wir bis Redaktionsschluss nicht gefunden.
Für die Praxis empfehlen wir: ein fest installierter MID-Zähler, der nur den einen Firmenwagen erfasst. Diese Lösung ist steuerlich zulässig und gilt nach Fachpresse auch aus Sicht der Eichbehörden als ausreichend. Wer mit Fahrzeugdaten oder mobilen Zählern arbeitet, sollte die weitere Entwicklung verfolgen. Was MID-Konformität und Eichung unterscheidet, erklärt unser Beitrag MID-Zähler und Eichrecht bei Ladestationen. Welche Geräte sich eignen, steht im Beitrag Wallbox mit Zähler für den Dienstwagen.
Muss jeden Monat abgerechnet werden?
Wir empfehlen einen monatlichen Rhythmus parallel zur Lohnabrechnung. Fehlende Daten oder ein Fahrzeugwechsel fallen so sofort auf und nicht erst am Jahresende. Außerdem lässt sich die Jahreswahl zwischen Tarif und Pauschale sauber dokumentieren, wenn sie gleich mit der ersten Abrechnung im Jahr festgehalten wird.
Wallbox vom Arbeitgeber: Überlassung, Übereignung oder Zuschuss
Für die Wallbox gelten eigene Regeln, getrennt vom Ladestrom:
Überlassung: Bleibt die Wallbox Eigentum des Arbeitgebers, ist der Vorteil nach § 3 Nr. 46 EStG steuerfrei.
Übereignung oder Zuschuss: Schenkt der Arbeitgeber die Wallbox oder bezuschusst er Kauf und Betrieb, ist eine Pauschalversteuerung mit 25 Prozent nach § 40 Abs. 2 Satz 1 Nr. 6 EStG möglich.
Den Ladestrom erfassen beide Regeln nicht. Er läuft immer über die Erstattung nach kWh.
Selbstständige und Unternehmer mit betrieblichem E-Auto
Für Unternehmer, die ein betriebliches E-Auto zuhause laden, hat das BMF am 21. Juli 2026 sein Schreiben zur Privatnutzung betrieblicher Fahrzeuge angepasst. Laut Fachbeiträgen übernimmt es die Strompreispauschale auch für diesen Fall und verlangt keinen eichrechtskonformen Zähler. Die neue Fassung gilt für Wirtschaftsjahre, die nach dem 31. Dezember 2025 beginnen. Die alte Fassung durfte bis 31. Juli 2026 weiter angewendet werden.
Wie erscheint die Erstattung in der Lohnabrechnung, zum Beispiel in DATEV?
Die Erstattung ist steuerfreier Auslagenersatz nach § 3 Nr. 50 EStG. In der Lohnabrechnung wird sie als steuer- und beitragsfreie Lohnart geführt. Welche Lohnart das ist, hängt vom Programm ab, ob DATEV, SAP oder ein anderes Lohnprogramm. Stimmen Sie die Lohnart mit Ihrem Lohnbüro oder Ihrer Steuerberatung ab.
Zum Lohnkonto gehören die Ladeprotokolle mit kWh je Zeitraum und Fahrzeug, die dokumentierte Jahreswahl und beim eigenen Tarif die Unterlagen des Versorgers.
Rechenbeispiel: 2.400 kWh im Jahr
Ein Dienstwagen lädt im Jahr 2.400 kWh zuhause, also 200 kWh im Monat. Für den eigenen Tarif nehmen wir an: Arbeitspreis 32 Cent je kWh, Grundpreis 180 Euro im Jahr, Haushaltsverbrauch einschließlich Auto 5.400 kWh.
| Methode | Rechnung | Erstattung im Jahr |
|---|---|---|
| Strompreispauschale 2026 | 2.400 kWh × 0,34 € | 816,00 € |
| Eigener Tarif | 0,32 € + 180 € / 5.400 kWh = rund 0,3533 €; 2.400 kWh × 0,3533 € | rund 848 € |
| Zum Vergleich: alte Pauschale bis 2025 | 12 × 70 € | 840 €, unabhängig von der Menge |
Der eigene Tarif bringt in diesem Beispiel rund 32 Euro mehr, erfordert aber die Stromrechnung und eine Neuberechnung bei jeder Tarifänderung. Wie der Grundpreis genau aufzuteilen ist, sollten Sie mit Ihrer Steuerberatung abstimmen. Die gleichmäßige Verteilung dient hier nur der Veranschaulichung.
Was nicht in diese Abrechnung gehört
Die Besteuerung des Dienstwagens selbst folgt eigenen Regeln: Für reine E-Autos gilt bis zu bestimmten Preisgrenzen die 0,25-Prozent-Regel. Kostenloses Laden an einer betrieblichen Ladeeinrichtung ist nach § 3 Nr. 46 EStG steuerfrei und braucht keine Erstattung. Und die THG-Quote erhält der Halter des Fahrzeugs, beim Firmenwagen meist das Unternehmen, als Pauschale je Fahrzeug.
Checkliste für Deutschland
Ist die Methode für 2026 (Tarif oder Pauschale) je Mitarbeiter schriftlich festgehalten?
Hat jeder Dienstwagen einen gesonderten Zähler, möglichst fest installiert und MID-konform?
Ist geregelt, wie ein privates E-Auto an derselben Wallbox abgegrenzt wird?
Liegen beim eigenen Tarif Vertrag oder Rechnung des Versorgers mit Grundpreis vor?
Ist die steuerfreie Lohnart im Lohnprogramm angelegt?
Ist die Wallbox steuerlich eingeordnet (überlassen, übereignet oder bezuschusst)?
Werden Ladeprotokolle zum Lohnkonto genommen?
Ist festgelegt, wer die Pauschale für 2027 einpflegt, sobald sie veröffentlicht ist?
Heimladen in Deutschland mit NeuraCharge abrechnen
NeuraCharge erfasst jeden Ladevorgang an der Wallbox des Mitarbeiters, ordnet ihn über Nutzerkonto oder RFID-Karte dem Firmenwagen zu und trennt private von dienstlichen Ladevorgängen. Die Monatsaufstellung je Mitarbeiter enthält die Einzelnachweise und geht als Export an die Lohnabrechnung. Wallboxen verschiedener Hersteller werden über OCPP angebunden. Die steuerliche Beurteilung bleibt bei Ihnen und Ihrer Steuerberatung.
Wie Österreich und die Schweiz das Heimladen regeln, zeigt unser Ländervergleich für Firmenwagen. Sie möchten die Abrechnung ohne Tabellen lösen? Sehen Sie sich unsere Lösung für das Heimladen von Dienstwagen an oder vereinbaren Sie eine Demo.
FAQ
Häufige Fragen
Nein. Die Pauschalen von 70 und 30 Euro (Hybride 35 und 15 Euro) gelten nur noch für Lohnzahlungszeiträume, die vor dem 1. Januar 2026 enden. Seither ist nur die gemessene Strommenge erstattungsfähig, bewertet mit dem eigenen Tarif oder der Strompreispauschale.
Für 2026 beträgt sie 34 Cent je kWh. Sie wird jährlich aus der Strompreisstatistik des Statistischen Bundesamts für das erste Halbjahr des Vorjahres abgeleitet. Einen Wert für 2027 haben wir bis Redaktionsschluss nicht gefunden. Wir ergänzen ihn hier, sobald er veröffentlicht ist.
Nein. Das BMF verlangt einen gesonderten Zähler, der die zuhause geladene Menge erfasst. Beim eigenen Tarif ist zudem der Preis durch Unterlagen des Versorgers zu belegen, ein Eigenbeleg ist ausdrücklich nicht zulässig.
Nein. Die Wahl gilt für das ganze Kalenderjahr einheitlich. Ein Wechsel ist erst zum nächsten Kalenderjahr möglich. Halten Sie die Wahl deshalb mit der ersten Abrechnung des Jahres schriftlich fest.
Quellen
Alle Quellen abgerufen bis 22. Oktober 2026.
Deloitte Tax-News, BMF-Schreiben vom 11.11.2025 zur Elektromobilität, 24.11.2025: deloitte-tax-news.de
KPMG, GMS-Newsletter Januar 2026, Elektromobilität: assets.kpmg.com
Haufe, Elektro-Dienstwagen: privates Aufladen, 24.11.2025: haufe.de
Grant Thornton, Strompreispauschale 2026, 21.11.2025: grantthornton.de
Steuerberater Schürmann, Fundstelle BStBl 2025 I S. 1929, 27.04.2026: steuerberater-berlin-schuermann.de
electrive, Rückerstattung für Dienstwagen-Ladekosten, 16.02.2026: electrive.net
firmenauto, Dienstwagen an der Wallbox laden, 18.09.2026: firmenauto.de
PwC, BMF-Schreiben zur Nutzung betrieblicher Kraftfahrzeuge, 06.08.2026: blogs.pwc.de
Ebner Stolz, BMF-Schreiben zur Firmenwagennutzung, 27.07.2026: ebnerstolz.de
Autoflotte 5/2026, S. 79 bis 81, Pauschalversteuerung Ladevorrichtung: autoflotte.de
Rechtshinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung. Die Angaben entsprechen dem Stand November 2026. Für Ihren Einzelfall wenden Sie sich bitte an Ihre Steuerberatung.